
- Tempo di lettura 1 min.
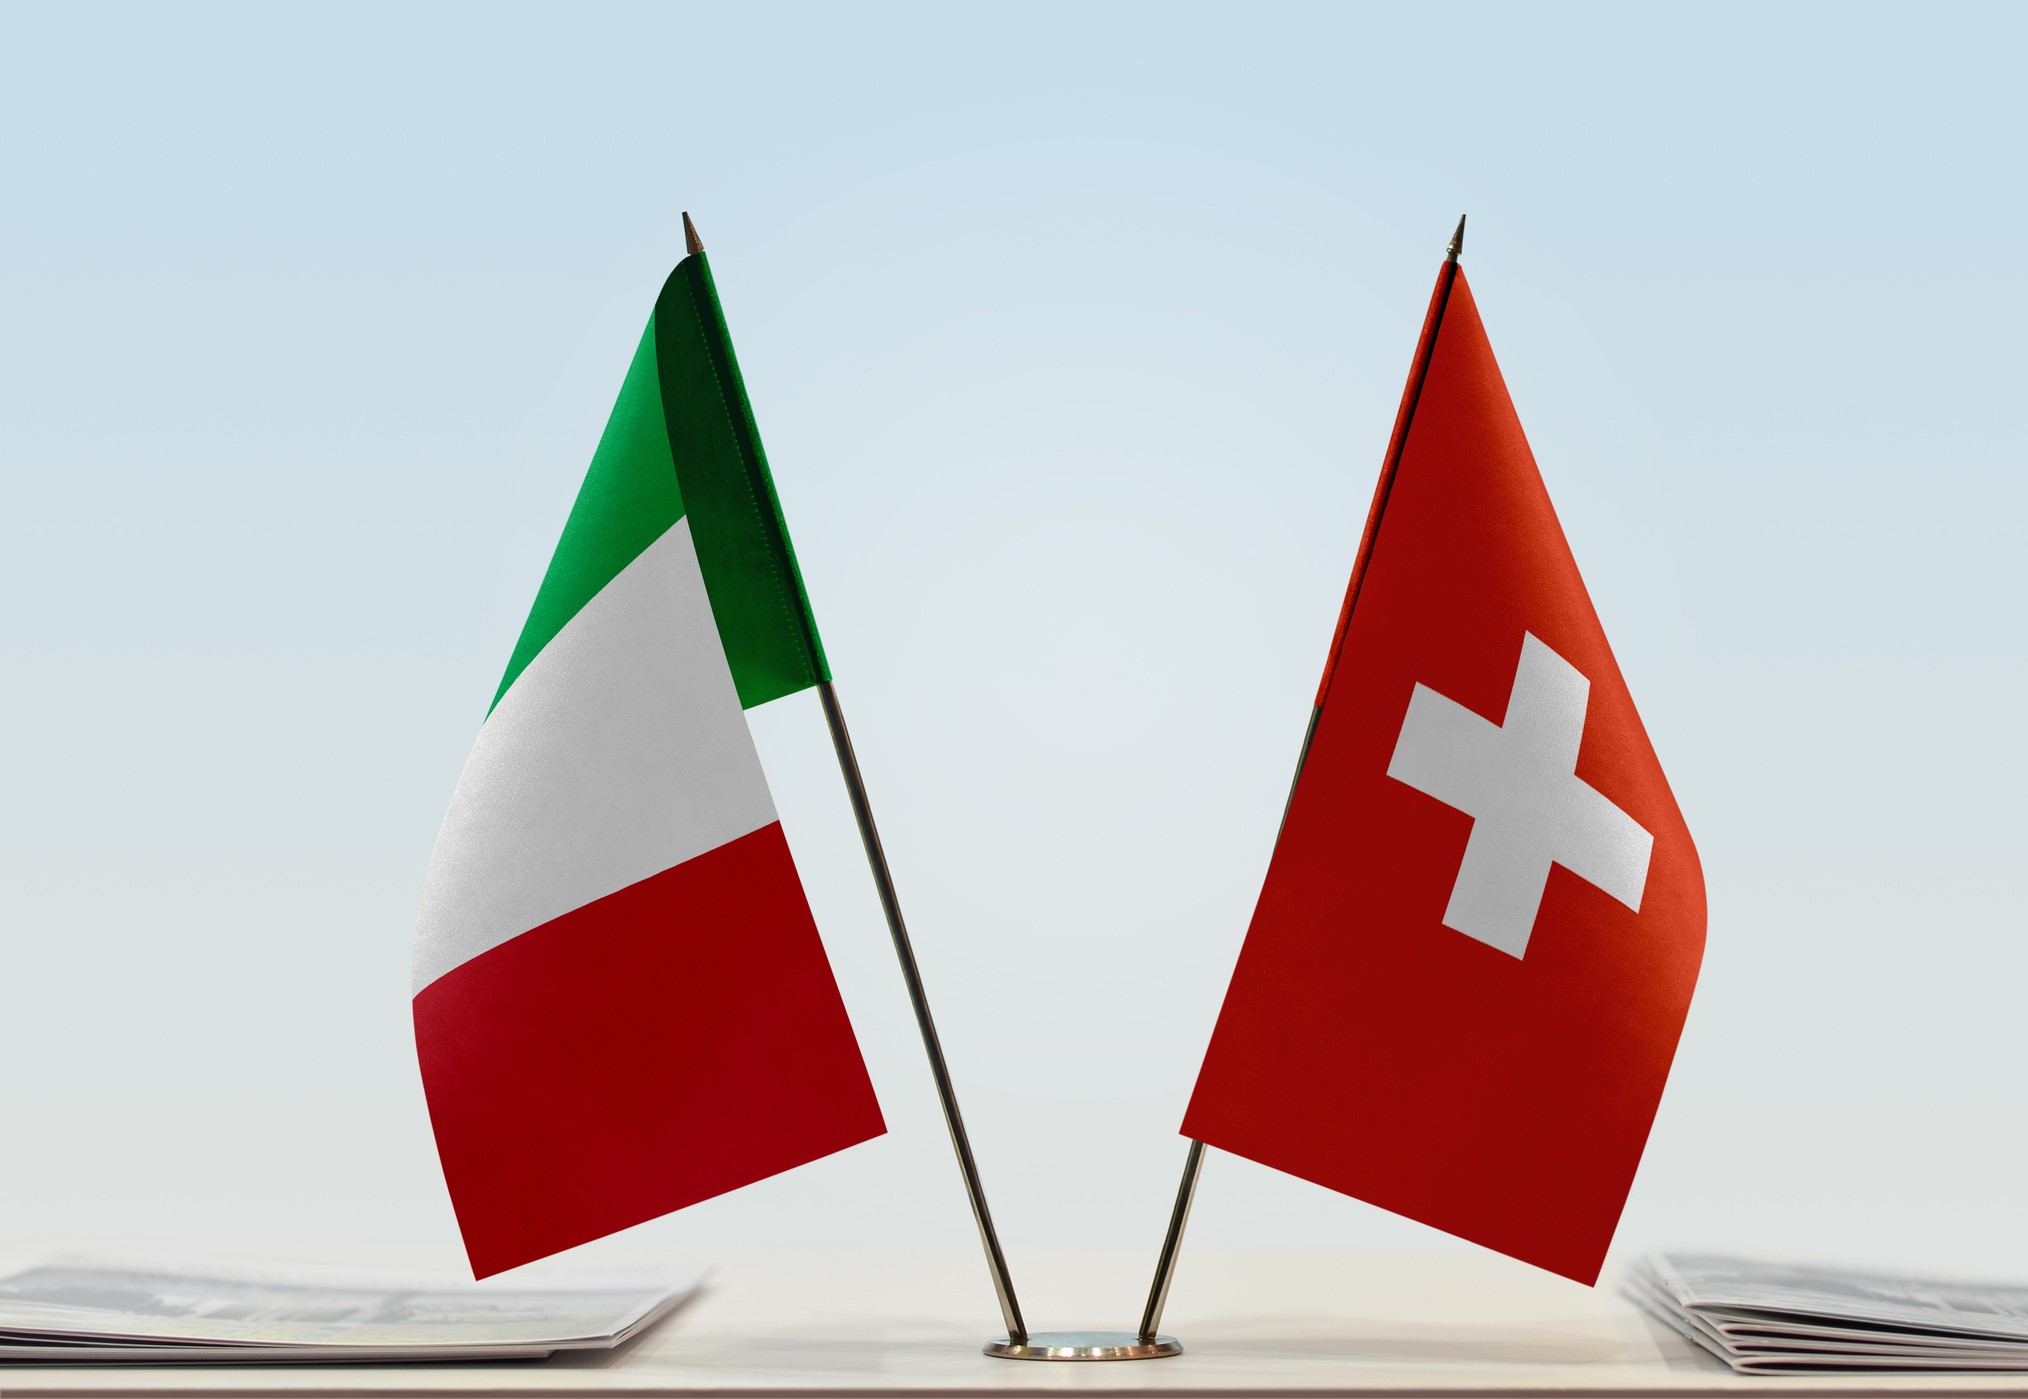
Il MEF ha emanato il DM 17 settembre 2026, pubblicato nella GU n. 240 del 15 ottobre 2026, che definisce in modo puntuale termini e modalità di determinazione del contributo statale destinato ai Comuni italiani di frontiera con i Cantoni svizzeri del Ticino, Grigioni e Vallese, in attuazione dell’art. 10 L. 83/2023 sul nuovo regime dei lavoratori frontalieri. Il decreto si inserisce nel quadro dell’accordo italo-svizzero del 23 dicembre 2020 e del relativo regime transitorio, che fino al 2033 prevede il versamento all’Italia del 40% del gettito derivante dall’imposizione sui redditi dei frontalieri, da destinare a compensazione delle spese sostenute dai territori di residenza.
Il decreto individua anzitutto il perimetro dei beneficiari: il contributo è limitato ai comuni il cui territorio ricade, in tutto o in parte, nella fascia di 20 km dalla linea di confine con i Cantoni interessati, come risultante dall’allegato B all’atto di procedura amichevole tra Italia e Svizzera del 22 dicembre 2023.
Sul piano operativo, il decreto stabilisce che la base di calcolo è costituita dal numero complessivo dei lavoratori frontalieri, rilevato dai dati forniti dalle autorità cantonali e da quelli acquisiti ai sensi del DL 113/2024. L’importo annualmente disponibile sul fondo istituito presso il MEF viene diviso per il numero totale dei frontalieri: la quota pro capite così ottenuta, moltiplicata per i frontalieri di ciascuna regione e della provincia, determina la quota complessiva di competenza da trasferire ai territori, cui spetta poi la ripartizione interna verso i singoli comuni o gli altri enti indicati.
Per Piemonte, Valle d’Aosta e Provincia autonoma di Bolzano, la quota complessiva viene attribuita alle unioni di comuni, in proporzione ai frontalieri residenti nei Comuni di confine che ne fanno parte, e ai comuni di frontiera non inclusi in alcuna unione. Diverso il meccanismo per la Lombardia: in questo caso il contributo va direttamente ai Comuni di frontiera solo se il numero dei frontalieri residenti rappresenta almeno il 4% della popolazione per i centri con oltre 15.000 abitanti, o almeno il 3% per quelli più piccoli, sulla base dei dati Istat; negli altri casi la quota resta in capo alla Regione, che può destinarla, secondo le proprie scelte programmatorie, alle comunità montane o alle province, sempre in proporzione ai frontalieri residenti.
Il decreto chiarisce infine le destinazioni ammissibili delle risorse: le somme dovranno essere utilizzate per la realizzazione, il completamento o il potenziamento di opere pubbliche di interesse generale volte ad agevolare i lavoratori frontalieri, con priorità ai settori dell’edilizia abitativa e dei trasporti pubblici e alla realizzazione di interventi sovracomunali quando i fondi siano assegnati a enti diversi dai singoli Comuni. È inoltre confermata la possibilità di impiegare fino al 50% del contributo in spesa corrente, con destinazione prioritaria a iniziative di compensazione degli impatti socio-economici derivanti da crisi aziendali nei territori interessati.
Fonte: DM 17 settembre 2026 (GU 15 ottobre 2026 n. 240)
 Quotidianopiù è anche su
WhatsApp! Clicca qui per
iscriverti gratis e seguire tutta l'informazione real time, i video e i podcast sul tuo smartphone.
© Copyright - Tutti i diritti riservati - Giuffrè Francis Lefebvre S.p.A.
Vedi anche
Dividendi esteri: tassazione solo sul netto, stop al lordo frontiera
Sui dividendi di fonte estera la base imponibile italiana va calcolata al netto della ritenuta già applicata all'estero. Determinanti la documentazione del prelievo e lo..
di Massimo Romeo - Esperto fiscale e pubblicista
Iscriviti alla Newsletter
Rimani aggiornato sulle ultime notizie di fisco, lavoro, contabilità, impresa, finanziamenti, professioni e innovazione
Trovi interessante questo video?
Per continuare a vederlo e consultare altri contenuti esclusivi abbonati a QuotidianoPiù,
la soluzione digitale dove trovare ogni giorno notizie, video e podcast su fisco, lavoro, contabilità, impresa, finanziamenti e mondo digitale.
Abbonati o
contatta il tuo
agente di fiducia.
Se invece sei già abbonato, effettua il login.
Ricerca Vocale
Clicca sul microfono per cominciare a registrare il messaggio.
